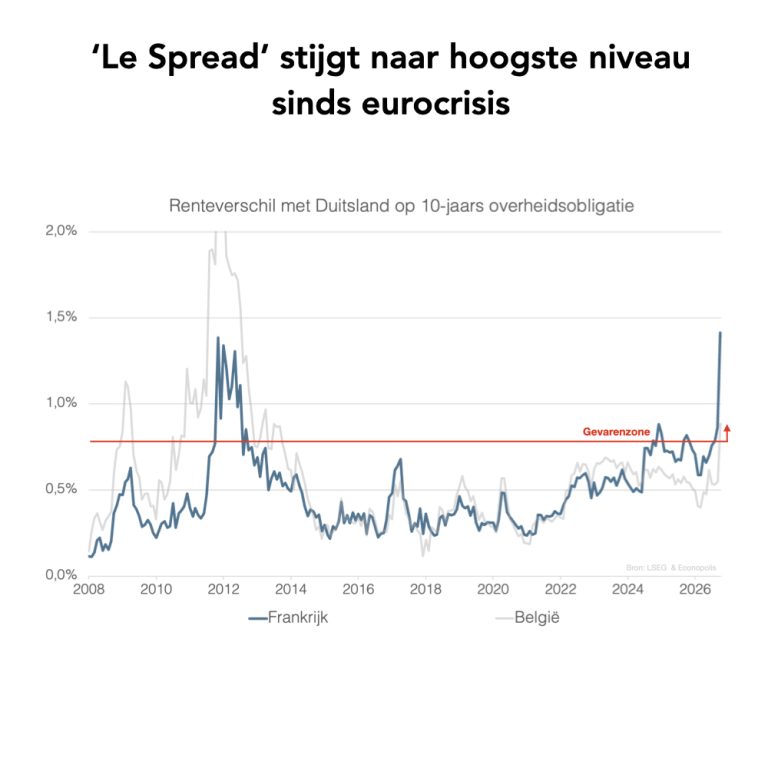
Après la turbulence turbulences sur les marchés obligataires en 2022 s'est avérée les derniers mois se sont à nouveau particulièrement difficiles pour investisseurs obligataires. Au sein de la zone euro , surtout le marché obligataire français marché obligataire est sous les feux de la rampe, où les signaux d'alerte ne cessent de plus fort résonnent. À mesure que les investisseurs se s'inquiètent s'inquiètent s’inquiètent quant à la durabilité de la dette publique française dette publique, c'est le taux d'intérêt à 10 anssur les obligations d'État a augmenté à près de 5 %, le plus haut niveau depuis 2002. Un déficit budgétaire de plus 5 %, un hausse ratio d'endettement de actuellement 119 % du PIB et le incertitude incertitude à l’ à l’approche de les élections présidentielles en avril sapent la confiance dans la capacité de la France à prendre les nécessaire discipline budgétaire de rétablir. Les conséquences sont clairement visibles dans « Le Spread », l’ écart de taux d'intérêt qui les investisseurs exigent pour les obligations d'État françaises au lieu des allemands obligations d’État à de conserver. Auparavant , nous avons examiné nous une écart de taux d’intérêt de 80 points de base déjà si un signal d'alerte. Ceci semaine a ce spread a toutefois a atteint environ 140 points de base, soit par rapport à laconsidérée zone de danger et à nouveau à niveaux que nous pour la dernière fois observés lors de la crise de la crise de la dette.
Bien que la France attire actuellement toute l’attention, les répercussions s’étendent bien au-delà des frontières du Hexagone. Dans d’autres pays de la zone euro, considérés comme moins solvables, les écarts de taux d’intérêt se sont également creusés. Cela alimente les craintes d’une nouvelle fragmentation du marché obligataire européen. Bien que la Banque centrale européenne ait mis en place en 2022 son Instrument de protection de la transmission (TPI) afin de lutter contre une fragmentation « injustifiée » du marché, il n’appartient pas à la BCE de résoudre les problèmes budgétaires des gouvernements. Les investisseurs ne doivent donc pas partir du principe que la BCE interviendra automatiquement pour limiter l’élargissement des écarts de taux d’intérêt entre les pays de la zone euro. C’est ce qu’a également souligné cette semaine Emmanuel Moulin, gouverneur de la Banque de France, qui a explicitement déclaré : « Ce n’est pas à la BCE de résoudre les problèmes budgétaires des pays. Sa mission consiste à lutter contre l’inflation et à la maintenir autour de 2 % ». Les risques politiques croissants au sein de la zone euro se répercutent également sur les marchés des changes, où l’euro a perdu du terrain face au dollar américain. Le message des marchés obligataires est clair : la discipline budgétaire et la crédibilité fiscale sont à nouveau des paramètres déterminants. Les pays qui ne remettent pas de l’ordre dans leurs finances publiques finiront par en payer le prix fort.
