Je ne souhaite pas aborder chaque semaine le sujet des banques centrales et de la politique monétaire, mais il arrive parfois que certains événements soient tout simplement trop importants pour ne pas être évoqués. La décision prise mercredi par la Réserve fédérale en était un exemple.
La Fed a relevé son taux directeur de 25 points de base, le portant dans une fourchette de 3,75 % à 4,00 %; il s'agit de la première hausse des taux depuis plus de trois ans. Le « dot plot » actualisé, qui reflète les estimations des responsables de la Fed quant à l'évolution appropriée des taux, suggère qu'ils n'en ont pas encore fini. La projection médiane indique une nouvelle hausse des taux d’ici fin 2026, après quoi les taux devraient se maintenir à ce niveau tout au long de l’année 2027. Les marchés vont encore plus loin et anticipent actuellement environ trois hausses supplémentaires de 25 points de base au cours des douze prochains mois. Il s’agit là d’un revirement remarquable : au début de l’année, les marchés tablaient encore sur deux baisses des taux de la Fed en 2026, alors que dès la fin du printemps, les anticipations s’étaient déjà orientées vers un assouplissement monétaire limité, voire inexistant. Ce revirement de la Fed s'appuie sur une économie qui continue de croître à un rythme soutenu et un marché du travail en bonne santé. Cela donne aux décideurs politiques la marge de manœuvre nécessaire pour se concentrer davantage sur l'inflation. Après les déclarations musclées de Kevin Warsh fin août à Jackson Hole, le rapport sur l’inflation publié vendredi dernier a renforcé les arguments en faveur d’une intervention. Cette décision signifie également que la politique monétaire de plusieurs grandes régions économiques s’aligne à nouveau dans la même direction : la BCE a recommencé à relever ses taux d’intérêt, le Japon poursuit sa politique de resserrement et les États-Unis s’y rallient désormais également. Parallèlement, la forte hausse des taux d’intérêt à long terme entraîne un durcissement des conditions financières, indépendamment des taux directeurs des banques centrales.
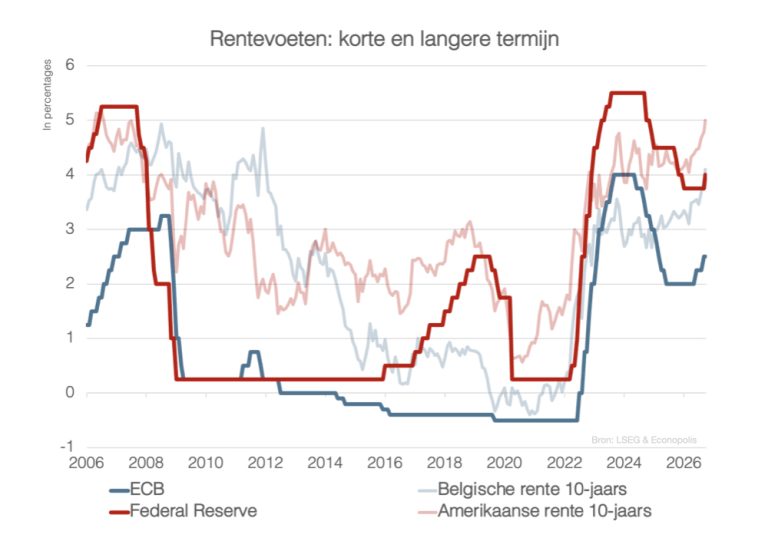
Le rapport américain sur l'inflation publié vendredi dernier a clairement montré pourquoi la Fed reste préoccupée. L'inflation globale s'est établie à 3,4 % en glissement annuel, tandis que l'inflation sous-jacente mensuelle s'est avérée légèrement supérieure aux prévisions. Pour autant, la situation en matière d'inflation n'est pas préoccupante dans tous les domaines. Une grande partie de la récente accélération de l’inflation globale aux États-Unis est due aux prix de l’énergie: les prix de l’essence ont augmenté de 3,9 % en août et ont, à eux seuls, représenté plus d’un tiers de la hausse mensuelle de l’IPC. Hors énergie, les pressions inflationnistes en glissement annuel sont moins marquées, même si le dernier rapport montre que l’inflation sous-jacente est loin d’avoir disparu. L’ampleur du resserrement monétaire que la Fed finira par mettre en œuvre dépendra donc non seulement de l’ampleur et de la durée du choc énergétique, et surtout de ses éventuels effets de second tour, mais aussi de la capacité de l’inflation sous-jacente, de la demande économique et du marché du travail à rester résilients. Pour les taux d’intérêt à long terme, la situation est différente. Leur récente hausse reflète une combinaison plus large de facteurs : des prévisions plus optimistes en matière de croissance économique réelle, des taux directeurs attendus plus élevés, les dépenses budgétaires des pouvoirs publics, des besoins de financement accrus et une prime de terme plus élevée. En d’autres termes : même si le choc pétrolier finit par s’estomper, un retour rapide à l’ère de l’argent bon marché semble peu probable.
