Après une pause de deux semaines de ma part dans la rubrique MacroFriday, les sujets à aborder ne manquent certainement pas. Les élections de mi-mandat aux États-Unis et l’élection présidentielle au Brésil ont provoqué des fluctuations importantes sur les marchés, tandis que les pressions inflationnistes persistantes et les chiffres économiques solides continuent d’influencer les anticipations en matière de politique monétaire. De quoi alimenter les discussions pour les semaines à venir. Cette semaine, nous restons toutefois concentrés sur les marchés financiers, où la volatilité récente a entraîné une forte baisse des valorisations boursières dans différentes régions.
Bien que les cours des actions aient baissé, principalement en raison d’une correction chez les fabricants de semi-conducteurs, les résultats des entreprises restent exceptionnellement solides. Nous approchons de la fin de la saison des résultats du troisième trimestre, 88 % des entreprises du S&P 500 ayant désormais publié leurs chiffres. Selon FactSet, pas moins de 84 % de ces entreprises ont dépassé les prévisions (déjà élevées) de bénéfices, tandis que la croissance des bénéfices sur un an devrait dépasser les 30 %. Ce sont là des chiffres remarquables, surtout dans le contexte actuel d’incertitude économique et géopolitique.
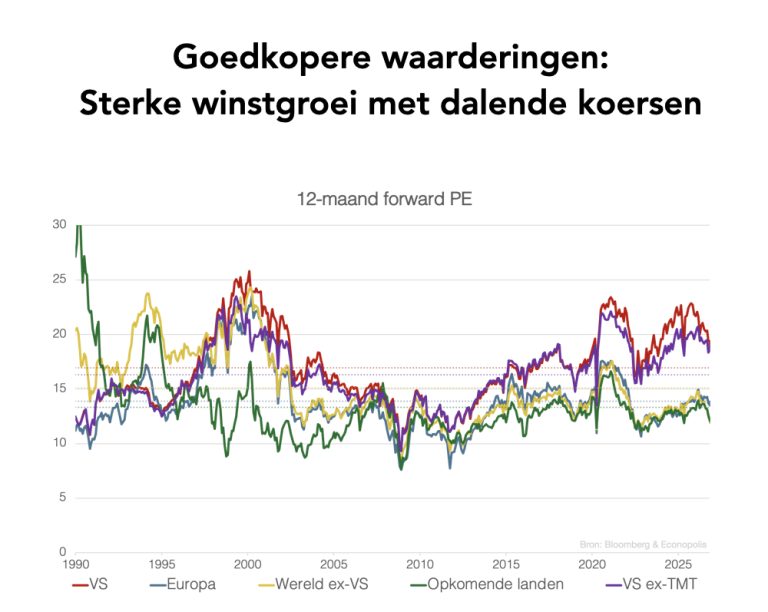
Les valorisations boursières ont baissé, car les prévisions de bénéfices ont progressé plus fortement que les cours des actions. Le ratio cours/bénéfice basé sur les bénéfices attendus pour les douze prochains mois (P/E à 12 mois) de l’indice S&P 500 a fortement reculé et se situe désormais en dessous de ses moyennes à cinq et dix ans. Comme le montre le graphique, les actions américaines se négocient toutefois toujours au-dessus d’une grande partie de leurs niveaux de valorisation historiques à plus long terme. Dans le contexte actuel du marché, les prévisions de bénéfices restent solides, mais les investisseurs sont de moins en moins disposés à payer des multiples de valorisation élevés pour la croissance future. Ainsi, les investisseurs se demandent de plus en plus si les énormes investissements en capital nécessaires au développement des infrastructures d’IA se traduiront finalement par des rendements suffisamment attractifs.
Ce graphique présentant les valorisations boursières mondiales met en évidence plusieurs évolutions intéressantes. Tout d’abord, l’écart de valorisation entre les actions américaines et celles du reste du monde reste considérable. Les actions européennes, celles des marchés émergents et les actions mondiales hors États-Unis se négocient toujours avec une décote importante, les valorisations dans différentes régions se rapprochant même à nouveau du bas de leur fourchette depuis le début de la pandémie. Les investisseurs sont donc prêts à payer plus cher pour la croissance plus forte des bénéfices des actions américaines. Deuxièmement, les valorisations des entreprises américaines hors secteurs de la technologie, des médias et des télécommunications (TMT) sont désormais supérieures à celles de l’ensemble du marché boursier américain. Cela montre que ces valorisations plus élevées ne sont pas exclusivement un phénomène propre au secteur technologique. Cela nous amène à un troisième constat, peut-être le plus frappant : les valorisations ont baissé alors même que les marges bénéficiaires des entreprises se maintiennent à des niveaux proches de leurs plus hauts historiques. Les marchés semblent de plus en plus craindre que nous approchions d’un pic de rentabilité. Bien que les entreprises continuent d’afficher de solides résultats, les investisseurs s’interrogent sur la durabilité de ces marges élevées. Le principal risque réside donc dans le fait que les prévisions de bénéfices actuellement optimistes s’avèrent trop optimistes. Si les marges bénéficiaires se normalisent ou si les prévisions de bénéfices futurs sont revues à la baisse, les actions qui semblent aujourd’hui bon marché pourraient rapidement redevenir chères. Bien que la croissance actuelle des bénéfices reste élevée, le sentiment des investisseurs s’est rapidement détérioré, ce qui a mis les valorisations boursières sous pression. Si les bénéfices des entreprises restent solides, des valorisations plus faibles pourraient améliorer le rendement potentiel des actions à plus long terme.
