L'inflation sous-jacente aux États-Unis augmente, tout comme les inquiétudes de la Réserve fédérale.
Le procès-verbal de la réunion d'octobre du comité de politique monétaire de la banque centrale américaine (Fed) a laissé entrevoir un nouveau resserrement. Presque tous les membres ont estimé qu'un nouveau resserrement de la politique monétaire était approprié, alors que l'inflation sous-jacente repart à la hausse et que tant les prix de l'énergie que la forte vague d'investissements dans l'intelligence artificielle sont considérés comme des risques à la hausse importants pour l'inflation. De plus, il ressort du procès-verbal que la Fed s'inquiète de plus en plus du risque que des chocs temporaires sur les prix, notamment dans le secteur de l'énergie, débouchent sur des pressions inflationnistes persistantes et généralisées.
Il existe toutefois deux facteurs susceptibles de freiner l’inflation globale, sans que la Fed ait besoin d’intervenir elle-même. Premièrement, les effets de base : les prix de l’énergie aux États-Unis ont augmenté de pas moins de 10,9 % en mars de cette année. À partir de mars 2027, ce choc des prix disparaîtra progressivement des calculs sur une base annuelle. La contribution de l’énergie à l’inflation globale devrait donc diminuer considérablement, comme le prévoient d’ailleurs les économistes de la Fed eux-mêmes. Deuxièmement, le contexte politique : les démocrates ayant remporté à la fois la Chambre des représentants et le Sénat lors des élections de mi-mandat, la politique pourrait également freiner l’inflation. L’expansion rapide des centres de données s’est avérée être un thème important pour les électeurs. Des restrictions plus strictes sur les nouveaux projets pourraient freiner les investissements dans les infrastructures d’IA et ainsi réduire la pression de la demande dans l’économie. Dans le même temps, cela pourrait toutefois également freiner la croissance économique. Il est important de noter qu’aucune de ces deux forces désinflationnistes n’est garantie.
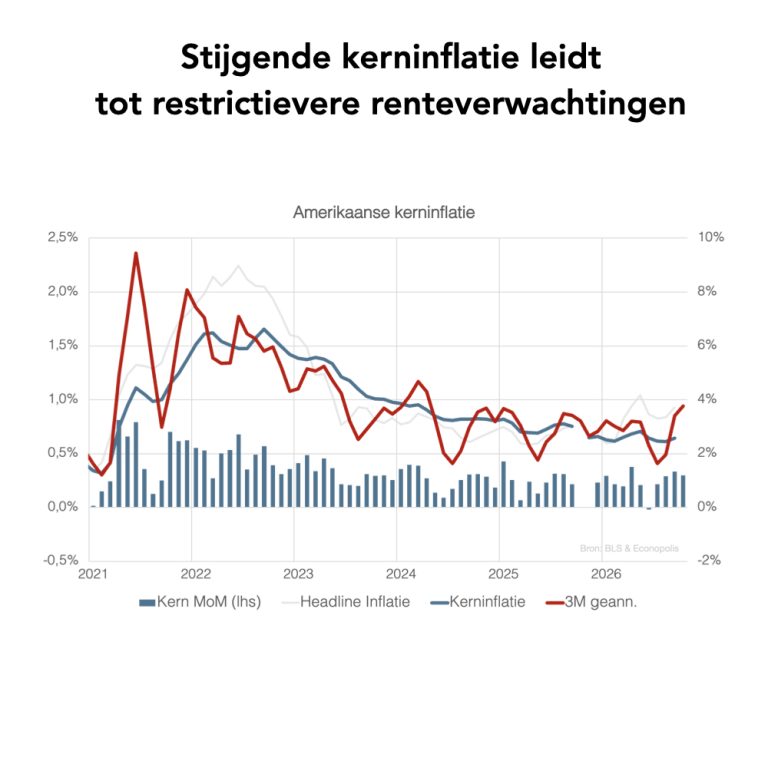
Pour l'instant, les marchés financiers tablent déjà sur une nouvelle hausse des taux d'intérêt par la Fed en décembre. Une hausse de 25 points de base est déjà entièrement prise en compte, tandis qu'une hausse plus importante, de 50 points de base, ne peut être exclue. L’un des membres du conseil d’administration de la Fed a même laissé entendre qu’une intervention aussi forte pourrait s’avérer nécessaire pour secouer le marché et l’économie, alors que les pressions inflationnistes ne cessent de s’étendre. Le graphique illustre comment l’inflation sous-jacente, en particulier son accélération mesurée sur trois mois et annualisée, s’accélère à nouveau. Cette hausse est notamment alimentée par la hausse des prix du logement, des nuitées d’hôtel et des assurances. Cela pourrait indiquer une augmentation plus généralisée des pressions sur les coûts, peut-être également due à la répercussion de la hausse des prix de l’énergie sur d’autres biens et services.
La publication des derniers chiffres de l'inflation américaine, conjuguée au ton de plus en plus ferme adopté par plusieurs responsables de la Fed, a entraîné ces deux dernières semaines une forte correction sur les marchés obligataires. Le taux américain à deux ans a grimpé de plus de 40 points de base en l'espace de quelques jours, tandis que le taux à dix ans a progressé de plus de 30 points de base. Parallèlement, le dollar américain s'est également raffermi. La devise s'est appréciée de plus de 2 % au cours du mois dernier et affiche déjà une hausse de 5,5 % depuis le début de l'année.
