Le pouvoir de fixation des prix est souvent un atout pour les entreprises ; il ne doit jamais être considéré comme acquis, que ce soit par les investisseurs ou par les dirigeants. Dans un contexte de forte inflation post-Covid, entre 2021 et 2026, les consommateurs constatent clairement que de nombreux produits ont renchéri. En amont, les coûts ont également augmenté pour de nombreuses entreprises, ce qui les oblige à leur tour à demander un prix plus élevé au consommateur ou au client, ou à réduire la quantité livrée.
Aujourd'hui, nous allons plutôt nous concentrer sur les hausses de prix à partir d'un exemple concret : ce rapport prix/valeur (perçue) est-il resté stable, ou ce facteur de prix a-t-il augmenté trop rapidement ? Un modèle économique équilibré repose souvent à la fois sur le volume et sur les hausses de prix, mais dans quel exemple cet équilibre a-t-il complètement basculé en faveur des hausses de prix afin d’augmenter encore davantage le chiffre d’affaires et les marges associées ? Quels risques cela implique-t-il pour les investisseurs lorsque cette dynamique des prix est rompue ?
Tout d'abord, le pouvoir de fixation des prix ne tombe pas du ciel ; il peut résulter de plusieurs facteurs : un manque d'alternatives pour les clients ou les concurrents, dû par exemple à des barrières importantes (besoins en capitaux, réglementation, savoir-faire) qui rendent difficile l'entrée sur le marché. Par ailleurs, les coûts de changement de fournisseur ou la notoriété de la marque peuvent également conférer un pouvoir de fixation des prix à certaines entreprises. L'univers boursier regorge d'entreprises qui bénéficient de multiples avantages.
Comment les hausses de prix peuvent mal tourner : Fair Isaac
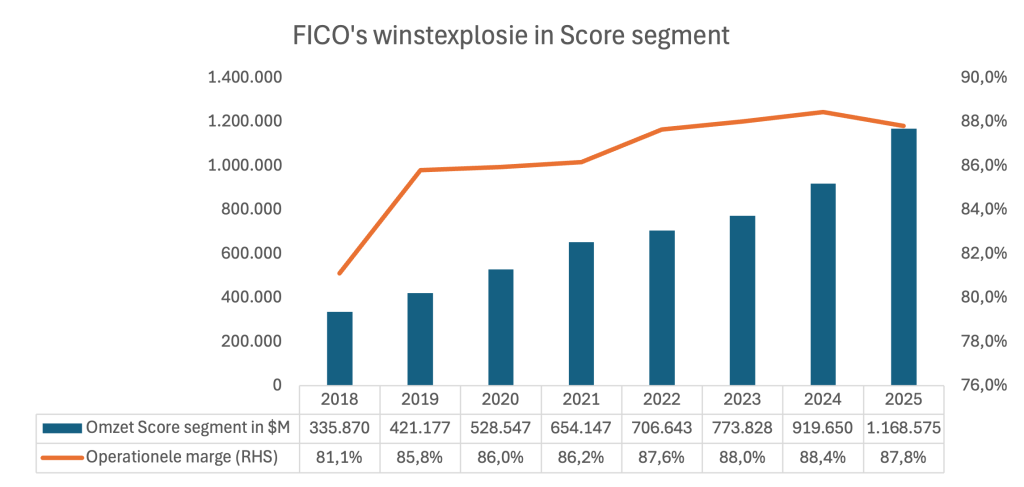
Une entreprise moins connue du grand public est Fair Isaac (FICO) : il s'agit d'une société américaine spécialisée, entre autres, dans la fourniture de scores de crédit aux agences de crédit pour les prêts (prêts immobiliers, cartes de crédit, prêts personnels). Pour simplifier un peu : chaque fois qu’un consommateur dépose une demande auprès de sa banque, un organisme tel que Fannie Mae (acheteurs de prêts hypothécaires, qui les reconditionnent ensuite sous forme d’obligations) recherche un score de crédit approprié ; pour ce faire, ils collaborent à leur tour avec des agences de crédit (Experian, Equifax et TransUnion), qui disposent chacune de leurs propres données mais ne disposent pas d’une norme universelle pour les convertir en un chiffre unique (ce qui nécessite un modèle de notation). C’est là que FICO entre en jeu : jusqu’à récemment, les « reconditionneurs » Fannie Mae et Freddie Mac utilisaient exclusivement FICO pour leurs calculs. Cette position privilégiée (monopole, coût du score FICO relativement faible par rapport à l’ensemble des frais liés à un prêt immobilier, tout en disposant d’une clientèle importante) était d’ailleurs un atout dont FICO avait pris conscience dès 2018. C’est pourquoi l’entreprise a commencé à augmenter ses prix de manière agressive : alors qu’en 2018, le coût par score (de base) était de 0,50 à 0,60 $, il s’élèvera déjà à 4,95 $ en 2025, soit une hausse de pas moins de 800 %.
Source : Rapport 10-K de Fair Isaac 2018-2025 ; Econopolis
Ces hausses de prix agressives ont entraîné un chiffre d'affaires stable et en forte croissance ainsi qu'une progression encore plus rapide des marges pour FICO, ce qui a conduit à une hausse des valorisations de l'action, cette dynamique a à son tour attiré l’attention des régulateurs et suscité la frustration tant chez les Fannies que chez les agences de notation et le régulateur, qui voyaient le consommateur final faire les frais de ces hausses de prix. En effet, plus tôt en 2018, une loi avait déjà été votée concernant la concurrence en matière de scores de crédit. Mais ce n’est qu’en 2022 que le concurrent VantageScore a été approuvé (détail amusant : l’entreprise est une coentreprise d’Experian, d’Equifax et de TransUnion), qui n’était certes pas encore utilisé à cette date pour le calcul des scores de crédit hypothécaire, mais le rythme auquel FICO imposait ses hausses de prix a également fait en sorte que la demande pour cette alternative se soit de plus en plus imposée.
Outre l'émergence de VantageScore, des rumeurs laissent entendre qu'à l'avenir, il pourrait être nécessaire de travailler avec deux agences de notation au lieu des trois actuellement obligatoires ; cette évolution réglementaire pourrait elle aussi s'avérer très préjudiciable pour FICO. Tous ces facteurs rendent très difficile pour les investisseurs d'avoir une vision claire de la position future de l'entreprise sur le marché. Les conséquences pour FICO sont à la mesure de ces enjeux : non seulement l’entreprise doit s’adapter à l’émergence d’un concurrent susceptible de peser sur son chiffre d’affaires, d’entraîner la perte de clients potentiels et de freiner la croissance de son chiffre d’affaires, mais cela peut également avoir un impact sur ses marges bénéficiaires. Ces deux facteurs pourraient créer un effet de levier négatif sur le niveau des bénéfices. Pour les investisseurs, ces évolutions sont très douloureuses : au moment où nous écrivons ces lignes, l’action affiche une baisse de pas moins de 67 % par rapport à son plus haut niveau atteint fin 2024.
En tant que gestionnaire actif, il est important de repérer ces écueils à temps et de toujours se mettre à la place du consommateur pour vérifier si le rapport qualité-prix n’est pas devenu déséquilibré. Une solide connaissance du dossier et une bonne compréhension des produits ou services proposés par l’entreprise sont donc indispensables pour pouvoir effectuer cette évaluation. Une bonne compréhension de la chaîne de valeur (grâce à des entretiens avec les clients et des experts du secteur) et des concurrents peut également apporter davantage de contexte à cet égard. Le déploiement de l’agent d’IA personnel Muse peut désormais simplifier le processus fastidieux de comparaison des prix pour les consommateurs, ce qui peut mettre en évidence les modèles économiques des entreprises dont la politique de hausse des prix est trop agressive.
Avertissement : cet article de blog est purement informatif et ne constitue ni un conseil en investissement, ni une offre, ni une recommandation. Les performances passées ne préjugent pas des résultats futurs.