Prijszettingskracht is vaak een sterkte van bedrijven, het mag nooit als iets vanzelfsprekend gezien worden zowel als investeerder als bestuurder. In een periode met sterke inflatie post-covid 2021-2026 is het als consument sterk te merken dat veel producten duurder geworden zijn. Ook achterliggend zijn voor veel bedrijven de kosten gestegen wat ze ertoe noodzaakt om op hun beurt naar de consument of klant een hogere prijs te vragen of de geleverde hoeveelheid te verlagen.
Vandaag focussen we ons eerder op prijsverhogingen aan de hand van een concreet voorbeeld, is die prijs/ (gepercipieerde) waardeverhouding wel stabiel gebleven, of is die prijsfactor te snel gegroeid? Een gebalanceerd businessmodel steunt vaak op zowel volume als op prijsverhogingen, maar bij welk voorbeeld is die balans compleet overgeslagen naar prijsverhogingen om de omzet en de bijhorende marges nog verder op te hogen? Welke risico’s impliceert dat voor investeerders wanneer die prijsdynamiek doorbroken wordt?
Prijszettingsmacht is allereerst niet iets wat uit de lucht komt vallen, het kan een gevolg zijn van meerdere factoren: een gebrek aan alternatieven voor klanten of concurrenten door bijvoorbeeld sterke barrières (kapitaalvereiste, regulering, know-how) die het moeilijk maken om een concurrent te worden. Daarnaast kunnen switching costs, of merkbekendheid ook de prijszettingskracht geven aan sommige bedrijven. Het beursuniversum biedt talloze bedrijven die van meerdere voordelen genieten.
Hoe prijsverhogingen mis kunnen lopen: Fair Isaac
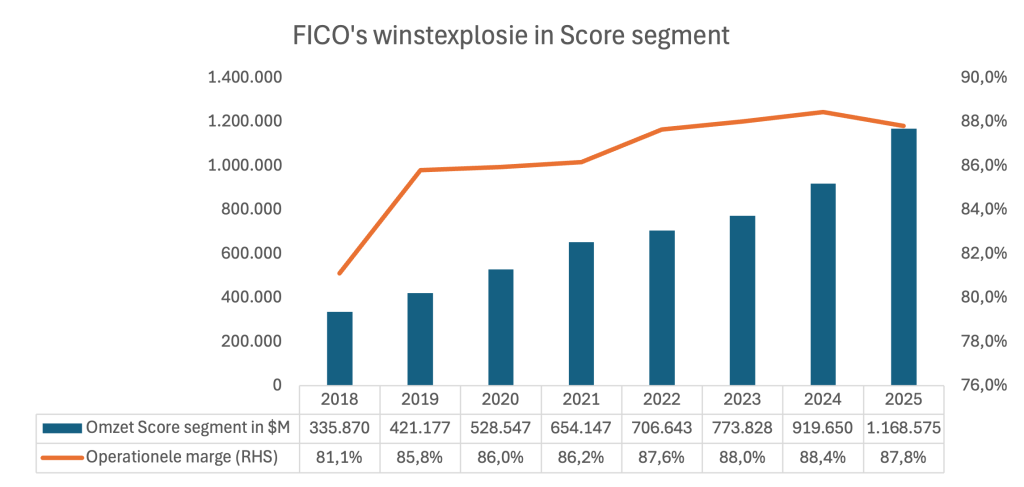
Een voor de eindconsument minder bekend bedrijf is Fair Isaac (FICO): het is een Amerikaans bedrijf dat zich onder andere specialiseert in het verstrekken van kredietscores voor kredietbureaus voor leningen (hypotheek, creditcards, persoonlijke leningen). Een beetje vereenvoudigd gesteld: per keer dat een consument een aanvraag bij zijn bank indient, gaat er vervolgens een partij zoals Fannie Mae (opkopers van hypotheken, die vervolgens deze herverpakken naar obligaties) opzoek naar een juiste kredietscore, daarvoor werken ze op hun beurt samen met kredietbureaus (Experian, Equifax en TransUnion) die elk hun eigen data hebben maar geen universele standaard hebben om deze data tot een universeel getal te brengen (hiervoor is een scoring model nodig). FICO komt hierin van pas, tot niet zo lang geleden gebruikten de “herverpakkers” Fannie Mae en Freddie Mac enkel FICO voor de calculaties. Deze mooie positie (monopolie, kostprijs van FICO score in totaliteit van de resem kosten die bij een hypotheek komen kijken was vrij laag en tegelijkertijd meerdere klanten hebben) was ook iets wat ze sinds 2018 zelf bij FICO beseften. Hierdoor is het bedrijf zijn prijzen agressief beginnen te verhogen, waar in 2018 een kost per (basis) score $0,50- $0,60 was, bedraagt dit in 2025 al $4,95, een prijsstijging van maar liefst 800%.
Bron: 10-K Fair Isaac 2018-2025; Econopolis
Deze agressieve prijsstijgingen leidden tot stabiel en snelgroeiende omzet en nog sneller klimmende marges voor FICO, en tot bijgevolg stijgende waarderingen van het aandeel, deze dynamiek leidde op zijn beurt tot attentie van regelgevers en frustratie bij zowel de Fannies als bij de kredietbureaus als bij de regelgever die de eindconsument de dupe zag worden van deze prijsverhogingen. Eerder in 2018 was er al namelijk een wet gestemd over de Credit Score competitie. Maar pas in 2022 werd concurrent VantageScore goedgekeurd (leuk detail: het bedrijf is een joint venture van Experian, Equifax en TransUnion), die was zeker niet vanaf toen al in gebruik genomen voor het berekenen van scores voor hypotheekleningen, maar het tempo waarmee FICO zijn prijsverhogingen opdrong deed ook de vraag naar dit alternatief steeds meer op de voorgrond treden.
Naast de opkomst van VantageScore, zijn er ook geruchten dat er in de toekomst ook mogelijks met twee in plaats van de verplichte drie bestaande kredietbureaus moet worden gewerkt, ook deze regulatoire reactie kan zeer schadelijk zijn voor FICO. Al deze factoren maken het voor beleggers zeer moeilijk om een duidelijk zicht te hebben op de toekomstige marktpositie van het bedrijf. De gevolgen voor FICO zijn navenant, niet alleen moet het bedrijf zich aanpassen aan de opkomst van een concurrent, die kan wegen op de omzet, het verlies van mogelijke klanten en potentiële afname van de omzetgroei, maar dit kan op zijn beurt ook een effect hebben op de winstmarges. Deze beide krachten zorgen er mogelijks voor dat er een negatieve hefboom ontstaat op het winstniveau. Voor beleggers zijn deze ontwikkelingen zeer pijnlijk, het aandeel staat op het moment van schrijven maar liefst 67% lager sinds zijn piek eind 2024.
Als actieve beheerder is het belangrijk om deze valkuilen op tijd op te merken, en ons steeds in de plaats van de consument te stellen of die prijs/waarde verhouding niet uit balans is gelopen. Een sterke dossierkennis en feeling met de producten of diensten die het bedrijf aanbiedt is daarom noodzakelijk om die inschatting te kunnen maken. Ook een goed zicht op de waardeketen (door interviews af te nemen met de klanten en sector experts) en concurrenten kan hierbij meer context verschaffen. De uitrol van personal-AI agent Muse kan nu ook het tijdsintensieve proces van prijsvergelijkingen voor consumenten vereenvoudigen, wat de verdienmodellen van bedrijven met een te agressief prijsverhogingspatroon kan blootleggen.
Disclaimer: deze blogpost is louter informatief en vormt geen beleggingsadvies, noch een aanbod of aanbeveling. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.