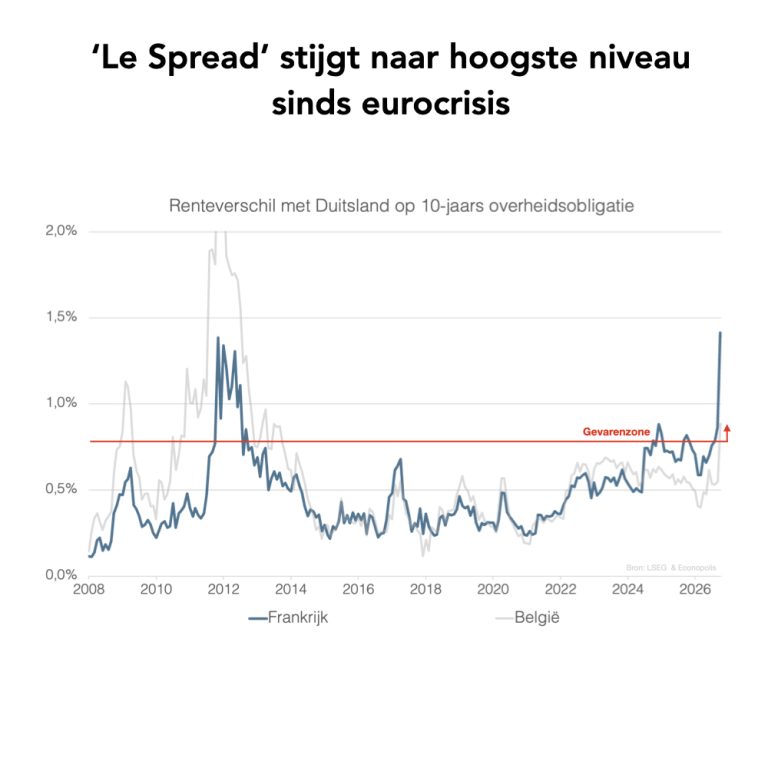
Na de historische turbulentie op de obligatiemarkten in 2022 bleken de afgelopen maanden opnieuw bijzonder uitdagend voor obligatiebeleggers. Binnen de eurozone staat vooral de Franse obligatiemarkt in de schijnwerpers, waar de alarmsignalen steeds luider klinken. Naarmate beleggers zich meer zorgen maken over de houdbaarheid van de Franse overheidsschuld, is de 10-jaarsrente op Franse staatsobligaties opgelopen tot bijna 5%, het hoogste niveau sinds 2002. Een begrotingstekort van meer dan 5%, een oplopende schuldgraad van momenteel 119% van het bbp en de politieke onzekerheid in de aanloop naar de presidentsverkiezingen in april ondermijnen het vertrouwen in het vermogen van Frankrijk om de noodzakelijke begrotingsdiscipline te herstellen. De gevolgen zijn duidelijk zichtbaar in Le Spread, het renteverschil dat beleggers eisen om Franse in plaats van Duitse staatsobligaties aan te houden. Eerder beschouwden we een renteverschil van 80 basispunten al als een waarschuwingssignaal. Deze week liep die spread echter op tot ongeveer 140 basispunten, ruim in debeschouwde gevarenzone en opnieuw op niveaus die we voor het laatst zagen tijdens de Europese schuldencrisis.
Hoewel Frankrijk momenteel alle aandacht naar zich toe trekt, reiken de gevolgen veel verder dan de grenzen van de Franse zeshoek. Ook bij andere landen binnen de eurozone, die als minder kredietwaardig worden beschouwd, zijn de renteverschillen opgelopen. Dat voedt de bezorgdheid over een hernieuwde fragmentatie van de Europese obligatiemarkt. Hoewel de Europese Centrale Bank in 2022 haar Transmission Protection Instrument (TPI) introduceerde om ‘ongerechtvaardigde’ marktfragmentatie tegen te gaan, is het niet de taak van de ECB om de begrotingsproblemen van overheden op te lossen. Beleggers mogen er dan ook niet zomaar van uitgaan dat de ECB automatisch zal ingrijpen om oplopende renteverschillen tussen eurolanden in te perken. Dat werd deze week ook benadrukt door Emmanuel Moulin, gouverneur van de Banque de France, die expliciet zei: “Het is niet aan de ECB om de begrotingsproblemen van landen op te lossen. Haar taak bestaat erin de inflatie te bestrijden en die rond 2% te houden.” De toenemende politieke risico’s binnen de eurozone laten zich ookvoelen op de valutamarkten, waar de euro terrein heeft verloren tegenover de Amerikaanse dollar. De boodschap van de obligatiemarkten is duidelijk: begrotingsdiscipline en fiscale geloofwaardigheid zijn opnieuw leidinggevende parameters. Landen die hun overheidsfinanciën niet op orde brengen, zullen daar uiteindelijk een hogere prijs voor betalen.
