Ik wil het niet elke week hebben over centrale banken en het monetaire beleid, maar soms zijn ontwikkelingen simpelweg te belangrijk om niet aan te kaarten. De beslissing van de Federal Reserve van woensdag was zo’n moment.
De Fed verhoogde de beleidsrente met 25 basispunten naar een bandbreedte van 3,75–4,00%, de eerste renteverhoging in meer dan drie jaar. De geactualiseerde dot plot, die de inschattingen van Fed-beleidsmakers over het passende rentepad weergeeft, suggereert dat ze daarmee nog niet klaar zijn. De mediane projectie wijst op nog één bijkomende renteverhoging tegen eind 2026, waarna de rente gedurende heel 2027 op dat niveau zou blijven. De markten gaan nog een stap verder en prijzen momenteel ongeveer drie bijkomende renteverhogingen van 25 basispunten in voor de komende twaalf maanden. Dat is een opmerkelijke ommekeer: aan het begin van het jaar gingen de markten er nog van uit dat de Fed de rente in 2026 tweemaal zou verlagen, terwijl de verwachtingen tegen het einde van de lente al waren verschoven naar weinig of geen monetaire versoepeling. De koerswijziging van de Fed wordt ondersteund door een economie die aan een degelijk tempo blijft groeien en een arbeidsmarkt die in goede conditie verkeert. Dat geeft beleidsmakers ruimte om zich nadrukkelijker op de inflatie te richten. Na de scherpe uitspraken van Kevin Warsh op het einde van augustus in Jackson Hole, versterkte het inflatierapport van afgelopen vrijdag de argumenten om in te grijpen. Deze stap betekent ook dat het monetaire beleid in verschillende belangrijke economische regio’s opnieuw in dezelfde richting beweegt: de ECB is opnieuw begonnen met renteverhogingen, Japan blijft op een verkrappingspad en nu sluit ook de VS zich daarbij aan. Tegelijkertijd zorgt de forse stijging van de langetermijnrente voor strengere financiële voorwaarden, los van de beleidsrentes van de centrale banken.
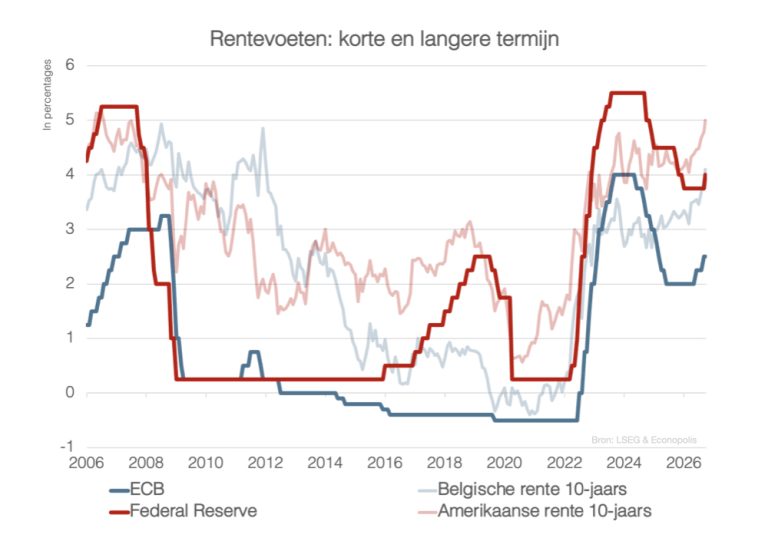
Het Amerikaanse inflatierapport van afgelopen vrijdag maakte duidelijk waarom de Fed bezorgd blijft. De totale inflatie bedroeg 3,4% op jaarbasis, terwijl de maandelijkse kerninflatie iets hoger uitviel dan verwacht. Toch is het inflatiebeeld niet over de hele lijn verontrustend. Een groot deel van de recente versnelling van de totale Amerikaanse inflatie wordt gedreven door energieprijzen: de benzineprijzen stegen in augustus met 3,9% en waren op zichzelf verantwoordelijk voor meer dan een derde van de maandelijkse stijging van de CPI. Buiten energie is de inflatiedruk op jaarbasis minder uitgesproken, al toont het recente rapport aan dat de onderliggende inflatie zeker niet verdwenen is. Hoe ver de Fed uiteindelijk nog zal verkrappen, zal daarom niet alleen afhangen van de omvang en duur van de energieschok en vooral de mogelijke tweederonde-effecten, maar ook van de vraag of de onderliggende inflatie, de vraag in de economie en de arbeidsmarkt veerkrachtig blijven. Voor de langetermijnrente ligt het verhaal anders. De recente stijging daarvan weerspiegelt een bredere combinatie van factoren: sterkere verwachtingen voor de reële economische groei, hogere verwachte beleidsrentes, begrotingsuitgaven door overheden, een grotere financieringsbehoefte en een hogere termijnpremie. Met andere woorden: zelfs als de olieschok uiteindelijk wegebt, lijkt een snelle terugkeer naar het tijdperk van goedkoop geld weinig waarschijnlijk.
