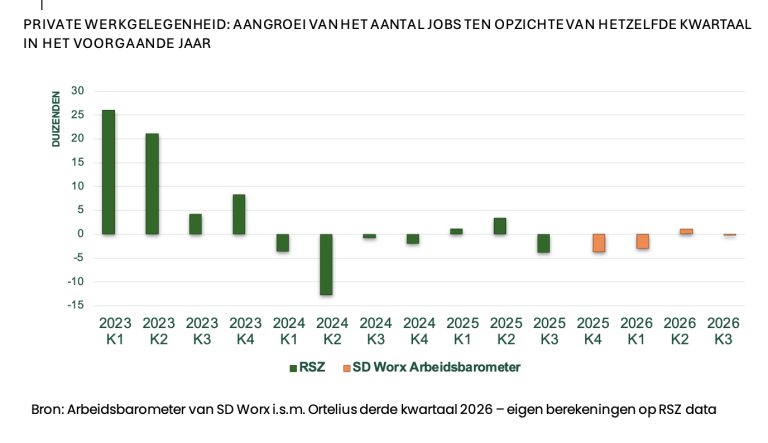
Eind september telde de Belgische privésector ongeveer evenveel jobs als een jaar eerder, zo blijkt uit de nieuwe Arbeidsbarometer van SD Worx en Ortelius. De stilstand in de jobcreatie is beter dan de jaar-op-jaarverliezen die we eind vorig jaar en begin dit jaar zagen, maar is geen nieuws om over naar huis te schrijven. Bovendien houdt de tweedeling in onze economie aan: de dienstensector doet het redelijk goed met een aanwinst van 12.500 jobs, terwijl de industrie en de bouw er 13.000 verloren.
De maakindustrie blijft dus klappen incasseren: 8.100 banen minder op een jaar tijd. Ook de bouw (-3.400) en de energie- en watersector (-1.500) moeten inleveren. Dure energie, scherpe concurrentie uit China en hoge loonkosten blijven wegen op de competitiviteit van de Belgische industrie.
Als we de jobcreatie uitsplitsen naar bedrijfsgrootte, zien we dat de middelgrote bedrijven de kar trekken. Zij groeiden met 3.400 jobs, terwijl grote ondernemingen er net zoveel schrapten. Bij de kleinere ondernemingen bleef de werkgelegenheid stabiel.
Ook regionaal lopen de wegen uiteen. Vlaanderen telt 800 jobs meer dan een jaar eerder. Het is het tweede kwartaal op rij met een jaarlijkse groei, na een lange periode van daling. Die daling hing samen met het grotere gewicht van industrie en exportgerichte activiteiten in Vlaanderen. Ook Brussel doet het met 700 extra jobs beter dan voorheen. In Wallonië, waar de jobgroei in 2025 nog relatief sterk was, ligt de tewerkstelling 1.900 jobs lager dan een jaar geleden.
De arbeidsbarometer steunt op de loondata van SD Worx van meer dan een miljoen werknemers en is beschikbaar nog voor de officiële cijfers.